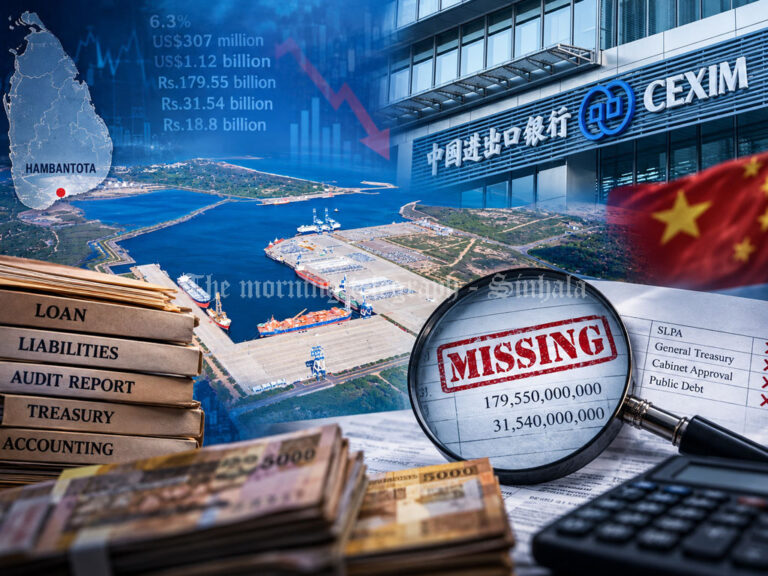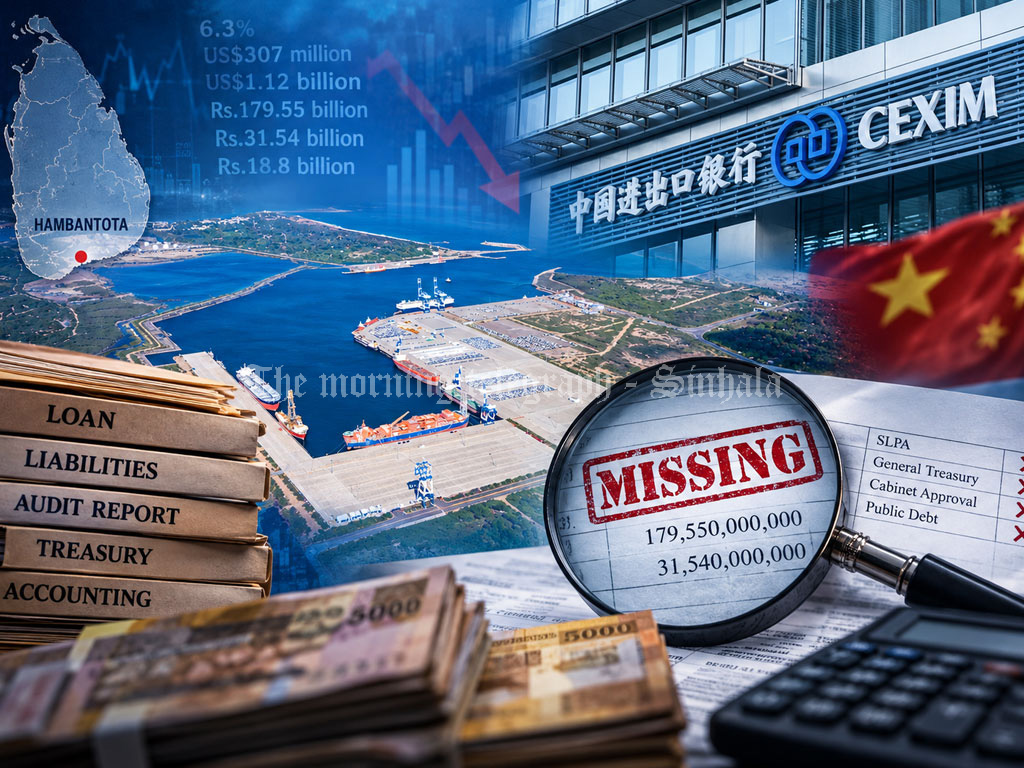
ශ්රී ලංකා වරාය අධිකාරියේ මූල්ය ගිණුම්වලින් රුපියල් බිලියන 179.55 ක ණය වගකීම් ඉවත් කර ඇති බවට වාර්තා වීමත් සමඟ හම්බන්තොට වරායේ ණය පිළිබඳව ප්රශ්න මතු වී තිබේ.
ශ්රී ලංකාවේ හම්බන්තොට වරාය ණය පිළිබඳ අර්බුදය, චීන සමාගමකට ලබා දී ඇති වසර 99 ක බදු ගිවිසුමට පමණක් සීමා වූවක් නොවේ. එහි මූලික ගැටලුව වී ඇත්තේ වරායට අදාළ රුපියල් බිලියන ගණනක වගකීම් සම්බන්ධයෙන් ඇති වූ අසාමාන්ය ගිණුම්කරණ ගැටලුවකි.
විමර්ශන ද්රව්යවලට අනුව, අවශ්ය ආයතනික අනුමැතීන් නොමැතිව එම වගකීම් නිල ගිණුම්වලින් අතුරුදහන් වී ඇත. මෙම සිද්ධිය මහජන වගවීම, රාජ්ය ණය වාර්තා කිරීම සහ බදු ගෙවන්නන්ගේ ආරක්ෂාව පිළිබඳව බරපතල ප්රශ්න මතු කරයි.
යෝජිත වරාය මගින් කොළඹ වරායේ දැනටමත් පවතින ධාරිතාවම නැවත ඇති වන බවට ජාත්යන්තරව පිළිගත් උපදේශකයින් විසින් කරන ලද ශක්යතා අධ්යයන මගින් අඛණ්ඩව අනතුරු අඟවා තිබියදීත්, ශ්රී ලංකාව හම්බන්තොට ව්යාපෘතිය ඉදිරියට ගෙන ගියේය.
කෙසේ වෙතත්, ශ්රී ලංකාව පළමු අදියර සමඟ ඉදිරියට ගියේය. ඒ සඳහා චීනයේ එක්සිම් (Exim) බැංකුවෙන් සියයට 6.3 ක පොලී අනුපාතයකට ඇමරිකානු ඩොලර් මිලියන 307 ක ණයක් ලබා ගන්නා ලදී. එම ණය කොන්දේසි සාමාන්ය සහනදායී ණයවලට වඩා සැලකිය යුතු ලෙස අධික පිරිවැයක් සහිත ඒවා විය.
පසුව, මුලින් අපේක්ෂා කළ ආදායම උපයා ගැනීමට වරාය අසාර්ථක විය. විමර්ශන ද්රව්යවලට අනුව, එහි වාර්ෂික පාඩුව ආසන්න වශයෙන් රුපියල් බිලියන 18.8 ක් දක්වා ළඟා විය.
එය මහා භාණ්ඩාගාරයට එල්ල වූ පීඩනය තවත් වැඩි කළේය. පාඩුවට දිවෙන මෙම ව්යාපෘතිය පවත්වාගෙන යාමට සහ එහි වගකීම් රාජ්යයට විශාල බරක් වීම වැළැක්වීම සඳහා ලාභ ලබන වෙනත් සාගරික මෙහෙයුම්වලින් ලැබෙන ආදායම භාවිතා කළ බව කියනු ලැබේ.

හම්බන්තොට වරාය ණය ශ්රී ලංකා වරාය අධිකාරියේ ගිණුම්වලින් අතුරුදහන් වෙයි
වඩාත්ම බරපතල අනාවරණය සිදු වූයේ රජයේ පුළුල් විගණන ක්රියාවලියක් අතරතුරදීය.
හම්බන්තොට වරායට අදාළ රුපියල් බිලියන 179.55 ක ණය වගකීම් ශ්රී ලංකා වරාය අධිකාරියේ (SLPA) මූල්ය ප්රකාශනවලින් ඉවත් කර ඇති බව විමර්ශකයින්ට සොයා ගැනීමට හැකි විය.
එම තොරතුරුවලට අනුව, මෙම ඉවත් කිරීම සිදුවී ඇත්තේ මහා භාණ්ඩාගාරයේ එකඟතාවයකින් තොරව සහ අමාත්ය මණ්ඩල අනුමැතියකින් තොරවය.
එහි ප්රතිඵලයක් ලෙස, මෙම ණය වගකීම අසාමාන්ය ආයතනික අවිනිශ්චිතතාවයකට පත් විය. එය වරාය අධිකාරියේ පොත්පත්වලින් අතුරුදහන් වී තිබූ අතර, භාණ්ඩාගාරයද එය නිල වශයෙන් තමන්ගේ ගිණුම්වලට ඇතුළත් කරගෙන තිබුණේ නැත.
විගණකාධිපතිවරයාගේ නිල වාර්තාවලද මීට සමාන ගිණුම්කරණ ගැටලුවක් වෙනම ලේඛනගත කර ඇත. 2017 නොවැම්බර් 30 වන විට වරාය අධිකාරියේ ගිණුම්වල පැවති රුපියල් බිලියන 147.746 ක හම්බන්තොට ණය සහ පොලී ශේෂයන්, භාණ්ඩාගාර එකඟතාවයකින් හෝ අමාත්ය මණ්ඩල අනුමැතියකින් තොරව කපා හැර ඇති බව 2021 වරාය අධිකාරී විගණන වාර්තාවක සඳහන් වේ. එහි ප්රතිඵලයක් ලෙස එම මුදල රජයේ ගිණුම්වලට ඇතුළත් වී නොමැති බව විගණනය මගින් පෙන්වා දී ඇත.
මෙම ගිණුම්කරණ ගැටලුව තවත් දුරදිග ගියේය.
චීන ණය පහසුකම්වලට අදාළ රුපියල් බිලියන 31.54 ක විදේශ විනිමය පරිවර්තන අලාභයක් ද ගිණුම්වලින් ඉවත් කර තිබුණි. මෙයින් අදහස් කළේ ව්යාපෘතිය මගින් ඇති කරන ලද ආර්ථික බර නිල වාර්තාවල සම්පූර්ණයෙන්ම පිළිඹිබු නොවූ බවයි. ණය මුදලට අමතරව රුපියල් බිලියන 31.545 ක එකතු වූ විදේශ විනිමය පරිවර්තන අලාභයක් ද කපා හැර ඇති බව විගණකාධිපති වාර්තාවේ සඳහන් වේ.
භාණ්ඩාගාරයේ වගකීම පිළිබඳ ප්රශ්න
පාර්ලිමේන්තු නිරීක්ෂණ මගින් පසුව රජයේ ආයතන අතර සම්බන්ධීකරණයේ බරපතල දුර්වලතා හෙළිදරව් විය.
2017 ජූලි මාසයේ අමාත්ය මණ්ඩල පත්රිකාවක් මගින් හම්බන්තොට ණය පියවීමේ වගකීම භාණ්ඩාගාරය වෙත පැවරීමට අපේක්ෂා කෙරිණි. කෙසේ වෙතත්, අදාළ වගකීම පැවරීම මගින් ඊට අනුරූප ගිණුම්කරණ ක්රියාමාර්ගයක් සිදු වී නැති බව පෙනී යයි.
අනෙක් තීරණාත්මක ගැටලුව වූයේ චයිනා මෙර්චන්ට්ස් පෝට් හෝල්ඩිංග්ස් (China Merchants Port Holdings) සමාගම සමඟ ඇති කරගත් වසර 99 ක වරාය ගිවිසුමට අදාළ ඇමරිකානු ඩොලර් බිලියන 1.12 ක මුදලයි.
වරාය ඉදි කිරීමේ ණය පියවීම වෙනුවට, එම මුදල් රජයේ සාමාන්ය වියදම් සඳහා යොදාගත් බව කියනු ලැබේ. එබැවින් මුල් ණය වගකීම් එලෙසම පැවති අතර, වරාය අධිකාරියේ ගිණුම් හරහා ඒවා හඳුනා ගැනීම ද දුෂ්කර විය.
මෙම බදු ගිවිසුම වසර 99 ක කාලසීමාවකට යටත් වූ අතර එහි එකඟ වූ ආයෝජන වටිනාකම ඇමරිකානු ඩොලර් බිලියන 1.12 ක් වූ බව වරාය අධිකාරියේ නිල දත්ත සනාථ කරයි.
හම්බන්තොට වරායෙන් ඔබ්බට යන ප්රශ්න
හම්බන්තොට වරාය ණය ගැටලුවේ බලපෑම වරායට පමණක් සීමා නොවී ඊට එහාට දිව යයි.
මීට පෙර හඳුනා නොගත් ණය වගකීම් පිළිබඳව අවධානය යොමු වීමත් සමඟ, ශ්රී ලංකාවේ රාජ්ය ණය සංඛ්යාලේඛන, මූල්ය ප්රක්ෂේපණයන් සහ ණය තිරසාරභාවය ගණනය කිරීම්වල නිවැරදිභාවය පිළිබඳව ප්රශ්න මතු විය.
රාජ්ය ණයක් යනු හුදෙක් රටක් කොපමණ මුදලක් ණයට ගන්නවාද යන්න පමණක් නොවන බව මෙම සිදුවීමෙන් පෙන්නුම් කරයි.
බලධාරීන් ණය වගකීම් සටහන් කරන්නේ කොතැනද යන්න වැදගත් වේ. ඒ සඳහා වගකීම භාර ගන්නේ කුමන ආයතනයද යන්න ද වැදගත් ය. එසේම පාර්ලිමේන්තුවට සහ මහජනතාවට රජයේ මූල්ය වගකීම් පිළිබඳ නිවැරදි චිත්රයක් ලැබෙන්නේද යන්නත් එකසේ වැදගත් වේ.
එබැවින් ශ්රී ලාංකික බදු ගෙවන්නන්ට හම්බන්තොට අර්බුදය යනු අසාර්ථක වූ යටිතල පහසුකම් ආයෝජනයකට වඩා වැඩි යමක් නියෝජනය කරයි.
එය වගකීම් සහගත පිළිතුරක් ඉල්ලා සිටින මූලික ප්රශ්නයක් ඉතිරි කරයි: එනම් විනිවිද පෙනෙන සහ නීත්යානුකූල ගිණුම්කරණ මාර්ගයකින් තොරව, රුපියල් බිලියන ගණනක වගකීම් ආයතන අතර මාරු වූයේ හෝ එක් ආයතනයක ගිණුම්වලින් අතුරුදහන් වූයේ කෙසේද යන්නයි.