ශ්රී ලංකාව අයවැයෙන් වෙන් කරන මුදල් සම්පූර්ණ කළ සංවර්ධන ව්යාපෘති බවට පරිවර්තනය කිරීමේදී අභියෝගවලට මුහුණ දී සිටින පසුබිමක, නව ප්රසම්පාදන නීතියක් හඳුන්වාදීමේ සැලසුම් සහ ඩිජිටල් ප්රතිසංස්කරණ පිළිබඳව පාර්ලිමේන්තුවේ රාජ්ය මුදල් පිළිබඳ කාරක සභාව සමාලෝචනය කර තිබේ.

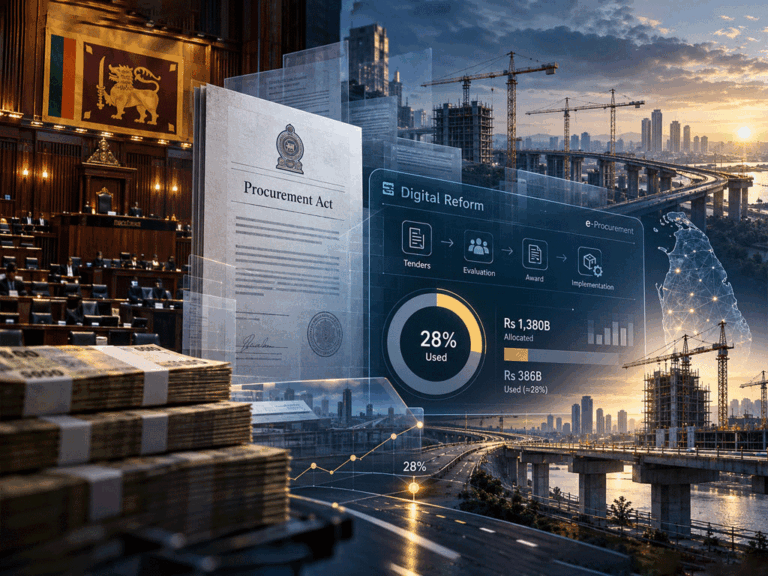
2026 වසරේ පළමු මාස නවය තුළ ප්රාග්ධන වියදම් සඳහා වෙන් කළ රුපියල් බිලියන 1,380ක මුදලින් රජය භාවිත කර ඇත්තේ රුපියල් බිලියන 385ක් පමණක් බව වාර්තා වේ. ඒ අනුව, මූල්ය වර්ෂය අවසන් වීමට තවත් මාස තුනක් පමණක් ඉතිරිව තිබියදී රුපියල් බිලියන 995ක මුදලක් තවදුරටත් වියදම් කර නොමැත.
රාජ්ය වියදම් පිළිබඳ දත්ත සම්බන්ධයෙන් දැනුමක් ඇති රජයේ ආරංචි මාර්ග උපුටා දක්වමින් වාර්තා කර ඇති මෙම සංඛ්යාලේඛන අනුව, සැප්තැම්බර් මාසය අවසන් වන විට වාර්ෂික ප්රතිපාදනවලින් භාවිත කර ඇත්තේ සියයට 28ක් පමණි.
රාජ්ය වියදම් සිදුකිරීමේ මන්දගාමී ප්රගතිය හේතුවෙන්, ටෙන්ඩර් ප්රමාදයන්, පරිපාලන අනුමැතීන් සහ සංවර්ධන ව්යාපෘති සඳහා මුදල් නිදහස් කිරීම ඇතුළු රාජ්ය ප්රසම්පාදන ක්රියාවලියේ දිගුකාලීන දුර්වලතා පිළිබඳව යළිත් අවධානය යොමුව තිබේ.
මෙවැනි පසුබිමක් තුළ, විපක්ෂ පාර්ලිමේන්තු මන්ත්රී ආචාර්ය හර්ෂ ද සිල්වා මහතාගේ සභාපතිත්වයෙන් යුත් පාර්ලිමේන්තුවේ රාජ්ය මුදල් පිළිබඳ කාරක සභාව (CoPF), යෝජිත ප්රසම්පාදන පනතේ ප්රගතිය සහ රජයේ මිලදී ගැනීම්වල කාර්යක්ෂමතාව හා විනිවිදභාවය ඉහළ නැංවීමේ ක්රියාමාර්ග සමාලෝචනය කර තිබේ.
ඔක්තෝබර් 20 වැනිදා පැවති කාරක සභා රැස්වීමේදී අත්යවශ්ය සැපයුම් සම්බන්ධයෙන් පවතින ප්රමාදයන්, විද්යුත් ප්රසම්පාදන අධීක්ෂණය පුළුල් කිරීම සහ රජයේ කොන්ත්රාත්තු හිමිවන සමාගම්වල හිමිකාරීත්ව තොරතුරු හෙළිදරව් කිරීම සම්බන්ධයෙන් ද සලකා බලා ඇත.
අයවැය ප්රතිපාදනවලට සාපේක්ෂව ප්රාග්ධන වියදම් පසුබෑමක
වෙන් කළ මුදල් සහ භාවිත කළ මුදල් අතර වාර්තා වී ඇති පරතරය, මූල්ය වර්ෂය තුළ සංවර්ධන වැඩසටහන් ක්රියාත්මක කිරීමේදී රජය මුහුණ දෙන දුෂ්කරතා පෙන්නුම් කරයි.
යටිතල පහසුකම් සහ ආර්ථික ධාරිතාව මෙන්ම මහජන සේවා වැඩිදියුණු කිරීම අරමුණු කරගත් අනෙකුත් ව්යාපෘති සඳහා රාජ්ය ආයෝජන සිදුකිරීමට ප්රාග්ධන වියදම් යොදා ගැනේ.
ප්රසම්පාදන ක්රියාපටිපාටි සම්පූර්ණ කිරීම, අනුමැතීන් ලබාගැනීම සහ ගෙවීම් සැකසීම ප්රමාද වීම හේතුවෙන් අනුමත ව්යාපෘති නියමිත කාලසටහනට අනුව ඉදිරියට ගෙන යාමට බාධා ඇති විය හැකිය.
සමහර අවස්ථාවලදී කොන්ත්රාත්කරුවන් බිල්පත් ඉදිරිපත් කිරීමෙන් හෝ එකඟ වූ කාර්යයන්හි අදියර සම්පූර්ණ කිරීමෙන් පසුව, වියදම් වාර්තා වන්නේ වසරේ පසු කාලයේදීය.
වසර අවසන් වන මාස කිහිපය තුළ රාජ්ය ආයෝජන වියදම්වල සැලකිය යුතු කොටසක් අවසන් කරන බව කැබිනට් ප්රකාශක සහ අමාත්ය නලින්ද ජයතිස්ස මහතා මීට පෙර පැහැදිලි කර තිබේ.
වසර අවසන් වීමට පෙර වෙන් කළ මුදල් වැඩි ප්රමාණයක් භාවිත කිරීමට අපේක්ෂා කරන බවද රජය පවසා ඇත.
එසේ වුවද, වාර්තා වී ඇති මුදල් භාවිත කිරීමේ අනුපාතය මඟින් ව්යාපෘති ක්රියාත්මක කිරීමේදී පවතින අභියෝගයේ තරම පැහැදිලි වේ.
වෙන් කළ මුදල් සහ මේ දක්වා වියදම් කළ මුදල් අතර පරතරය රුපියල් බිලියන 995ක් පමණ වුවද, එම මුදල ස්ථිරවම අහිමි වූ මුදලක් හෝ ව්යාපෘති නිශ්චිතවම අවලංගු කර ඇති බවට සාක්ෂියක් ලෙස ස්වයංක්රීයව අර්ථකථනය නොකළ යුතුය.
අවසාන ප්රතිඵලය තීරණය වන්නේ ඉතිරි මාස කිහිපය තුළ ප්රසම්පාදන කටයුතු සිදුවන ආකාරය, ව්යාපෘති ක්රියාත්මක කිරීමේ ප්රගතිය සහ වාර්තා කරන ගෙවීම් මතය.
2027 වසර සඳහා රුපියල් ට්රිලියන 2කට ආසන්න ප්රාග්ධන වියදම් සැලසුමක්
2027 වසර සඳහා රුපියල් ට්රිලියන 2කට ආසන්න ප්රාග්ධන වියදම් වැඩසටහනක් සකස් කිරීමට ජනාධිපති අනුර කුමාර දිසානායක මහතාගේ පරිපාලනය සූදානම් වන පසුබිමක, ප්රසම්පාදන ප්රමාදයන්ට විශේෂ වැදගත්කමක් හිමිව තිබේ.
රාජ්ය ආයෝජන ඉහළ නැංවීමට සහාය වීම සඳහා ප්රසම්පාදන සහ අනුමැති ක්රියාවලීන් කඩිනම් කිරීමට රජය අපේක්ෂා කරන බව කැබිනට් ප්රකාශ මඟින් පෙන්වා දී ඇත.
කෙසේ වෙතත්, අයවැය ප්රතිපාදන වැඩි කිරීමෙන් පමණක් සංවර්ධන කටයුතු වේගවත් නොවේ. ව්යාපෘති ක්රියාත්මක කිරීමේ වගකීම දරන ආයතනවලට වැඩිවන කාර්යභාරය කාර්යක්ෂමව කළමනාකරණය කිරීමට හැකි විය යුතුය.
මුදල් අමාත්යවරයා ලෙසද කටයුතු කරන ජනාධිපති දිසානායක මහතා, ප්රාග්ධන වියදම් යටතේ ක්රියාත්මක වන ව්යාපෘති නියමිත වේලාවට අවසන් කිරීමට පවතින ප්රසම්පාදන ක්රියාපටිපාටි බාධාවක් වී ඇති බව පෙන්වා දී තිබේ.
ඒ අනුව, ප්රසම්පාදන නීතිරීති සහ අයවැය සැලසුම් හා මිලදී ගැනීම් කාලසටහන් අතර සම්බන්ධීකරණය වෙනස් කිරීම පිළිබඳව රජය සලකා බලමින් සිටී.
මෙම ප්රතිසංස්කරණවල සාර්ථකත්වය තීරණය වන්නේ අමාත්යාංශ සහ අනෙකුත් රාජ්ය ආයතනවලට වැඩි මුදල් ප්රතිපාදන අනුමත කාලසීමාවන් තුළ අවසන් කරන ලද ව්යාපෘති බවට පත් කිරීමට හැකි වේද යන්න මතය.
යෝජිත ශ්රී ලංකා ප්රසම්පාදන පනත පිළිබඳව කාරක සභාවේ සමාලෝචනය
ඔක්තෝබර් 20 වැනිදා පැවති රැස්වීමේදී, රාජ්ය ප්රසම්පාදනය පාලනය කරන නීතිමය රාමුව ශක්තිමත් කිරීම සඳහා යෝජිත නීති සම්පාදනයේ ප්රගතිය කාරක සභාව විසින් සමාලෝචනය කර තිබේ.
යෝජිත ප්රසම්පාදන පනතේ අරමුණ වන්නේ දැනට පවතින මාර්ගෝපදේශ සහ චක්රලේඛ සඳහා වඩාත් පැහැදිලි නීතිමය පදනමක් සැපයීමත්, පරිපාලනමය සහ ක්රියාපටිපාටිමය දුර්වලතා විසඳීමත්ය.
අමාත්යාංශ සහ රාජ්ය ආයතනවලින් නිරීක්ෂණ හා අදහස් ලබාගැනීමේ ප්රමාදයන්, ව්යවස්ථාමය අවශ්යතා සහ කෙටුම්පත සංශෝධනය කිරීමේදී මතුවූ දුෂ්කරතා පිළිබඳව සාකච්ඡා කර ඇත.
ප්රසම්පාදන කමිටුවලට තීරණ ගත හැකි මූල්ය සීමාවන් ඉහළ නැංවීම පිළිබඳව ද කාරක සභා සාමාජිකයන් සලකා බලා තිබේ. එමඟින් නැවත නැවතත් අනුමැතීන් ලබාගැනීමේ අවශ්යතාව අඩු කිරීමට හැකි වනු ඇතැයි අපේක්ෂා කෙරේ.
නිතර මිලදී ගන්නා භාණ්ඩ සහ සේවා සඳහා දිගුකාලීන රාමුගත ගිවිසුම් හඳුන්වාදීම මෙන්ම විශේෂ මෙහෙයුම් අවශ්යතා සහිත ක්ෂේත්ර සඳහා විශේෂිත ප්රසම්පාදන මාර්ගෝපදේශ සකස් කිරීම ද අනෙකුත් යෝජනා අතරට ඇතුළත් විය.
ඖෂධ මිලදී ගැනීමේ ප්රමාදයන් සහ ඖෂධ ලියාපදිංචි කිරීමේ ප්රමාදයන් අත්යවශ්ය සැපයුම්වල ලබාගත හැකි බවට බලපෑම් කළ හැකි බැවින්, ඖෂධ ප්රසම්පාදනය පිළිබඳව විශේෂ අවධානයක් යොමු කර තිබේ.
ඉදිකිරීම් ක්ෂේත්රයේ ප්රසම්පාදන කටයුතු ද වඩාත් විශේෂිත මාර්ගෝපදේශ අවශ්ය ක්ෂේත්රයක් ලෙස අදාළ වාර්තාවේ සඳහන් කර ඇත.
මෙම වෙනස්කම්වල අරමුණ වන්නේ රාජ්ය වියදම් පිළිබඳ අධීක්ෂණය දුර්වල නොකර අනවශ්ය ප්රමාදයන් අවම කිරීමයි.
විනිවිදභාවය සහ සැබෑ හිමිකාරීත්වය හෙළිදරව් කිරීම
රජයේ කොන්ත්රාත්තු ප්රදානය කිරීමේදී වැඩි විනිවිදභාවයක් ඇති කිරීම යෝජිත නීති සම්පාදනයේ තවත් ප්රධාන අරමුණකි.
ජාත්යන්තර මූල්ය අරමුදලේ වැඩසටහන යටතේ ශ්රී ලංකාව එකඟ වී ඇති ප්රතිසංස්කරණ අතරට ප්රසම්පාදන ආරක්ෂණ ක්රමවේද ශක්තිමත් කිරීම සහ සැබෑ හිමිකාරීත්ව තොරතුරු හෙළිදරව් කිරීම අනිවාර්ය කිරීම ඇතුළත් වේ.
එවැනි තොරතුරු හෙළිදරව් කිරීමෙන් රාජ්ය කොන්ත්රාත්තු සඳහා තරග කරන සමාගම් අවසානයේ හිමිකාරීත්වය දරන හෝ පාලනය කරන පුද්ගලයන් හඳුනාගැනීමට හැකි වේ.
විභව වාසි ගැටුම්, සඟවා ඇති සබඳතා සහ දූෂණ අවදානම් හඳුනාගැනීම පහසු කිරීම එම තොරතුරුවල අරමුණයි.
සාර්ථක ලංසුකරුවන්ගේ හිමිකාරීත්ව තොරතුරු හෙළිදරව් කිරීම සහ අදාළ සමාගම් මීට පෙර අසාදු ලේඛනගත කර තිබේද යන්න සම්බන්ධ යෝජනා ද කාරක සභාව සලකා බලා තිබේ.
වඩාත් විනිවිදභාවයකින් යුත් ප්රසම්පාදන ක්රියාවලියක් මඟින් රාජ්ය මුදල් වියදම් කරන ආකාරය පිළිබඳ වැඩි පරීක්ෂාවකට ඉඩ සලසමින්, අනිසි දේශපාලන බලපෑම් සඳහා පවතින අවස්ථා අඩු කළ හැකිය.
කෙසේ වෙතත්, මෙම අවශ්යතාවල සාර්ථකත්වය රඳා පවතින්නේ හෙළිදරව් කරන තොරතුරුවල නිරවද්යතාව, ඒවා තහවුරු කිරීමේ ක්රියාපටිපාටි සහ සමාගම් නීතිවලට අනුකූල නොවන අවස්ථාවල නීතිය ක්රියාත්මක කිරීම මතය.
ඩිජිටල් ප්රසම්පාදනය සඳහා ලෝක බැංකු ප්රදානයක්
ප්රසම්පාදන අධීක්ෂණ ක්රියාවලිය ඩිජිටල්කරණය කිරීම සඳහා ද රජය පියවර ගනිමින් සිටී. ඒ සඳහා ප්රසම්පාදන කළමනාකරණ තොරතුරු පද්ධතිය (Procurement Management Information System – PROMIS) භාවිත කිරීමට සැලසුම් කර තිබේ.
රාජ්ය මුදල් පිළිබඳ කාරක සභාවට ඉදිරිපත් කළ තොරතුරුවලට අනුව, දැනට අමාත්යාංශ 19ක් යටතේ ක්රියාත්මක වන ඒකක ද ඇතුළුව සක්රීය ප්රසම්පාදන ඒකක 394ක් මෙම පද්ධතියට ඇතුළත් වේ.
2027 වසර වන විට පළාත් සභා සහ රජයේ දෙපාර්තමේන්තු දක්වා එහි ආවරණය පුළුල් කිරීමට සැලසුම් ඉදිරිපත් කර තිබේ.
මෙම පද්ධතිය සංවර්ධනය කිරීම සහ ක්රියාත්මක කිරීම සඳහා ලෝක බැංකුව විසින් ඇමෙරිකානු ඩොලර් මිලියන 4.5ක ප්රදානයක් ලබාදී ඇත.
කාරක සභා රැස්වීමේදී නිලධාරීන් වාර්තා කළේ නව සංවර්ධකයෙකු තෝරාගැනීම සඳහා වූ තාක්ෂණික ඇගයීම අවසන් කර අනුමැතිය සඳහා ලෝක බැංකුව වෙත ඉදිරිපත් කර ඇති බවයි.
මෙම ක්රියාවලිය සිදුවන්නේ මීට පෙර කොන්ත්රාත්කරු සම්බන්ධයෙන් ඇති වූ ප්රමාදයන්ගෙන් අනතුරුවය.
ඩිජිටල් අධීක්ෂණය මඟින් ප්රසම්පාදන කටයුතු වාර්තා කිරීම සහ ඒවායේ ප්රගතිය නිරීක්ෂණය කිරීම වැඩිදියුණු කිරීමට අපේක්ෂා කෙරේ. එමඟින් ක්රියාපටිපාටිමය ප්රමාදයන් හඳුනාගැනීමට සහ පරිපාලන අධීක්ෂණය ශක්තිමත් කිරීමට හැකි වේ.
කෙසේ වෙතත්, PROMIS පද්ධතිය හරහා සිදුකරන අධීක්ෂණය, රජයේ පුළුල් විද්යුත් රාජ්ය ප්රසම්පාදන පද්ධතිය සම්පූර්ණ කිරීම සමඟ පටලවා නොගත යුතුය.
ජාත්යන්තර මූල්ය අරමුදල මීට පෙර වාර්තා කර තිබුණේ පුළුල් විද්යුත් ප්රසම්පාදන වැඩසටහන ක්රියාත්මක කිරීමේදී ප්රමාදයන් පවතින බවයි. එහි පූර්ණ ක්රියාත්මක කිරීම 2028 දෙසැම්බර් මාසය වන විට සිදුකිරීමට අපේක්ෂා කරන බව එහි පෙර ඇගයීමේ සඳහන් විය.
විවිධ ක්රියාත්මක කිරීමේ ඉලක්කවලට සාපේක්ෂව ප්රගතිය ඇගයීමේදී මෙම වෙනස වැදගත් වේ.
පුහුණුව, විගණනය සහ නීතිය ක්රියාත්මක කිරීම තවදුරටත් අත්යවශ්යයි
නීතිමය සහ ඩිජිටල් ප්රතිසංස්කරණ මඟින් රාජ්ය ප්රසම්පාදනය වැඩිදියුණු කළ හැකි වුවද, ඒවායේ සාර්ථකත්වය රඳා පවතින්නේ නව පද්ධති කෙතරම් කාර්යක්ෂමව ක්රියාත්මක වන්නේද යන්න මතය.
ටෙන්ඩර් ඇගයීම, කොන්ත්රාත් පරිපාලනය සහ මූල්ය අනුමැතීන් සම්බන්ධ වගකීම් දරන නිලධාරීන්ට සංශෝධිත ක්රියාපටිපාටි එකම ආකාරයෙන් ක්රියාත්මක කිරීම සඳහා ප්රමාණවත් පුහුණුවක් ලබාදිය යුතුය.
ඩිජිටල් පද්ධති මඟින් පවතින පරිපාලන දුර්වලතා එලෙසම නැවත ප්රතිනිර්මාණය කිරීම වෙනුවට විනිවිදභාවය වැඩිදියුණු වන බව සහතික කිරීම සඳහා, ප්රසම්පාදන වාර්තා සහ විද්යුත් දත්ත ස්වාධීන විගණනයකට ලක් කිරීම ද අවශ්ය වේ.
ටෙන්ඩර් අක්රමිකතා සම්බන්ධ පැමිණිලි කඩිනමින් විමර්ශනය කළ යුතු අතර, වාසි ගැටුම් හඳුනාගෙන වගකිවයුත්තන්ට එරෙහිව පියවර ගැනීමට හැකි ක්රියාපටිපාටි ද තිබිය යුතුය.
අනුමත ව්යාපෘති ඉදිරියට ගෙන යාමට බාධා කරන ප්රමාදයන් වළක්වා ගැනීම සඳහා අමාත්යාංශ, ප්රසම්පාදන බලධාරීන්, නියාමන ආයතන සහ කොන්ත්රාත්කරුවන් අතර වඩා හොඳ සම්බන්ධීකරණයක් ද වැදගත් වේ.
නීතියකින් වගකීම් නියම කළ හැකි අතර, ඩිජිටල් වේදිකාවකින් ගනුදෙනු වාර්තා කළ හැකිය. එහෙත්, දක්ෂ පරිපාලනයක් සහ ඵලදායී නීති ක්රියාත්මක කිරීමක් නොමැතිව මේ කිසිවකින් කාර්යක්ෂමතාව සහතික කළ නොහැකිය.
සංවර්ධන ව්යාපෘති සාර්ථකව නිම කිරීම තීරණාත්මකයි
රාජ්ය ආයෝජන වැඩිදියුණු කිරීමේ පීඩනයකට මුහුණ දෙමින් සහ රාජ්ය මූල්ය බැඳීම් ඉටු කිරීමට උත්සාහ කරමින් සිටින අවස්ථාවක ශ්රී ලංකාවේ යෝජිත ප්රසම්පාදන ප්රතිසංස්කරණ සලකා බලමින් පවතී.
මෙම වසරේ ප්රාග්ධන වියදම් ප්රතිපාදනවලින් සියයට 28ක් පමණක් භාවිත කර ඇති බවට වාර්තා වීම, ඊටත් වඩා විශාල වියදම් වැඩසටහනක් හඳුන්වාදීමට පෙර පවතින ප්රමාදයන් විසඳීමේ වැදගත්කම අවධාරණය කරයි.
නව නීති සම්පාදනය, සැබෑ හිමිකාරීත්ව තොරතුරු හෙළිදරව් කිරීම සහ ඩිජිටල් ප්රසම්පාදන අධීක්ෂණය පිළිබඳව රාජ්ය මුදල් පිළිබඳ කාරක සභාව සිදුකළ සමාලෝචනය, අනුප්රාප්තික සංවර්ධන වැඩසටහන්වලට බලපා ඇති දුර්වලතා විසඳීමට ගත් උත්සාහයක් ලෙස සැලකිය හැකිය.
කෙසේ වෙතත්, මෙම ප්රතිසංස්කරණවල සාර්ථකත්වය තීරණය වන්නේ සම්මත කරන නීතිරීති සංඛ්යාවෙන් හෝ හඳුන්වාදෙන පද්ධති සංඛ්යාවෙන් නොවේ.
වෙන් කරන ලද රාජ්ය මුදල්, නියමිත කාලයට, සාධාරණ පිරිවැයකින් සහ බදු ගෙවන්නන්ට ලැබෙන ප්රතිලාභ පැහැදිලිව පෙන්විය හැකි ප්රමාණවත් විනිවිදභාවයක් සහිතව නිම කරන ලද ව්යාපෘති බවට පරිවර්තනය කිරීමට හැකි වේද යන්න මත එහි සාර්ථකත්වය තීරණය වනු ඇත.
2027 වසරේ ප්රාග්ධන වියදම් වැඩසටහන රුපියල් ට්රිලියන 2කට ආසන්න වන පසුබිමක, දැනට පවතින ප්රසම්පාදන බාධක විසඳීමට රජයට ඇති හැකියාව එහි ආර්ථික කළමනාකරණයේ වැදගත් පරීක්ෂණයක් වනු ඇත.