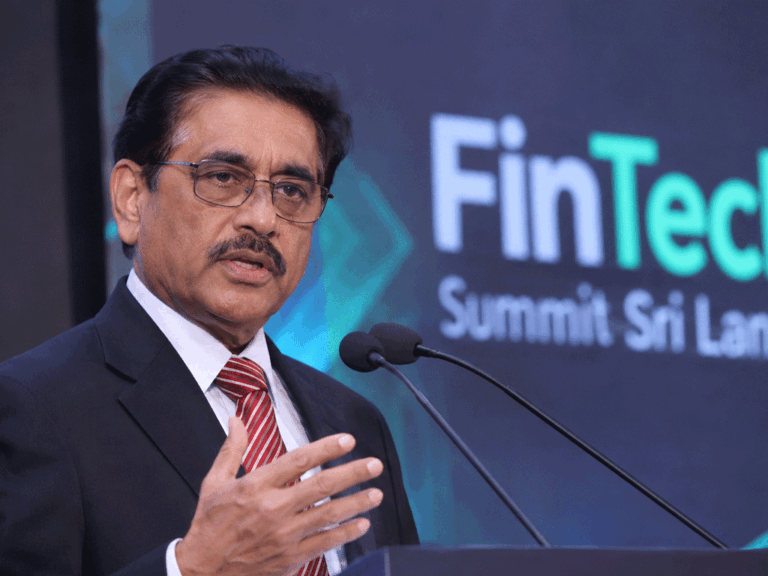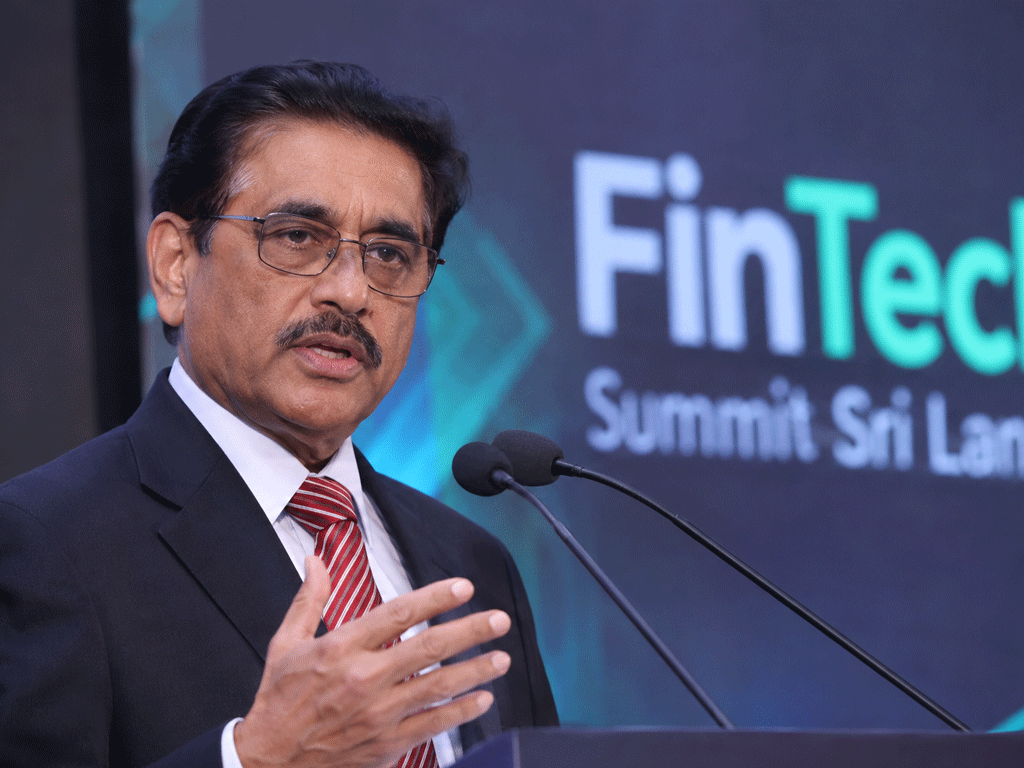
ශ්රී ලංකාවේ දේශීය ගනුදෙනු සඳහා රුපියල වෙනුවට අතථ්ය හෝ ඩිජිටල් වත්කම් (Virtual Assets) භාවිත කිරීමට පවතින නීතිමය රාමුව යටතේ අවසර නොමැති බව ශ්රී ලංකා මහ බැංකුවේ අධිපති ආචාර්ය නන්දලාල් වීරසිංහ අවධාරණය කර තිබේ.

කොළඹ පැවති FinTech උළෙලක් අමතමින් මහ බැංකු අධිපතිවරයා පෙන්වා දී ඇත්තේ, මූල්ය ක්ෂේත්රයේ නව තාක්ෂණික ප්රවණතා දිරිමත් කිරීම වැදගත් වුවද, එමගින් රටේ මුදල් පද්ධතියේ ස්ථාවරත්වයට සහ ආර්ථික ස්වාධීනත්වයට බලපෑම් ඇති නොවිය යුතු බවයි.
විශේෂයෙන්ම, දෛනික ගෙවීම් සහ දේශීය මූල්ය ගනුදෙනු සඳහා ශ්රී ලංකා රුපියල වෙනුවට විකල්ප ඩිජිටල් වත්කම් භාවිතය පුළුල් වුවහොත්, එය මෙරට මුදල් ප්රතිපත්ති ක්රියාත්මක කිරීමේ හැකියාවට සහ මූල්ය පද්ධතියේ ස්ථාවරත්වයට අභියෝගයක් විය හැකි බව ඔහු අනතුරු අඟවා තිබේ.
ඒ අනුව, නව මූල්ය තාක්ෂණයන් සඳහා අවස්ථා සලසා දෙන අතරම, ඒවායේ භාවිතය සම්බන්ධයෙන් පැහැදිලි නීතිමය සහ නියාමන සීමාවන් පවත්වාගෙන යාම මහ බැංකුවේ ප්රධාන අවධානයක් වී තිබේ.
මුදල් නෝට්ටුවලින් ඩිජිටල් ගෙවීම් වෙත ශ්රී ලංකාව යොමුවෙයි
ශ්රී ලංකාවේ මූල්ය ගනුදෙනු ක්රමවේදය පසුගිය වසර කිහිපය තුළ සැලකිය යුතු තාක්ෂණික පරිවර්තනයකට ලක්ව තිබේ.
LankaPay පද්ධතිය, ජංගම බැංකු යෙදුම් සහ ගෙවීම් කාඩ්පත් වැනි පහසුකම් ව්යාප්ත වීමත් සමඟ මුදල් නෝට්ටු භාවිතයෙන් සිදුකරන සාම්ප්රදායික ගනුදෙනු වෙනුවට ඩිජිටල් ගෙවීම් ක්රම භාවිත කිරීමේ ප්රවණතාව ඉහළ යමින් පවතී.
මෙම පරිවර්තනය මගින් විශේෂයෙන්ම සුළු හා මධ්ය පරිමාණ ව්යාපාරවල ගනුදෙනු පිරිවැය අඩු කරගැනීමටත්, ගෙවීම් කටයුතු වඩාත් කාර්යක්ෂම කරගැනීමටත් අවස්ථාව සැලසේ.
එමෙන්ම, සාම්ප්රදායික බැංකු සේවාවන් වෙත ප්රවේශ වීමට අපහසු පුද්ගලයන්ට ද ඩිජිටල් අනන්යතා තහවුරු කිරීමේ ක්රමවේද සහ නව මූල්ය තාක්ෂණයන් හරහා මූල්ය සේවා ලබාගැනීමේ අවස්ථා පුළුල් කළ හැකිය.
දේශීය ගනුදෙනු පහසු කිරීමෙන් ඔබ්බට, ජාත්යන්තර වෙළෙඳ ගනුදෙනු වේගවත් කිරීම සහ විදේශීය ආයෝජන ආකර්ෂණය කරගැනීම සඳහා ද ශක්තිමත් ඩිජිටල් මූල්ය යටිතල පහසුකම් වැදගත් කාර්යභාරයක් ඉටු කරයි.
කෙසේ වෙතත්, ඩිජිටල් ගෙවීම් ක්රම ප්රවර්ධනය කිරීම සහ රුපියල වෙනුවට අතථ්ය වත්කම් ගෙවීම් මාධ්යයක් ලෙස භාවිත කිරීමට අවසර ලබාදීම යනු එකිනෙකට වෙනස් කරුණු දෙකකි.
ඩිජිටල් මූල්ය සේවා සමඟ සයිබර් අවදානම් ද ඉහළට
මූල්ය සේවාවන් ඩිජිටල්කරණය වීමත් සමඟ පාරිභෝගික ආරක්ෂාව සම්බන්ධයෙන් නව අභියෝග රැසක් මතුව තිබේ.
සයිබර් ප්රහාර, අන්තර්ජාල මූල්ය වංචා සහ පුද්ගලික දත්ත සොරකම් වැනි අවදානම් ඩිජිටල් මූල්ය සේවා කෙරෙහි ජනතාව තබන විශ්වාසයට බලපෑම් කළ හැකි ප්රධාන සාධක අතර වේ.
විශේෂයෙන්ම, ක්රිප්ටෝ මුදල් (Cryptocurrencies) වැනි ඇතැම් ඩිජිටල් වත්කම්වල වටිනාකම කෙටි කාලයක් තුළ විශාල වශයෙන් වෙනස් විය හැකි බැවින්, ඒවායේ ආයෝජනය කරන පුද්ගලයන් සැලකිය යුතු මූල්ය අවදානමකට මුහුණ දිය හැකිය.
මෙවැනි වත්කම් පිළිබඳ ප්රමාණවත් අවබෝධයක් නොමැති පුද්ගලයන්, විශේෂයෙන්ම සිය දිගුකාලීන ඉතුරුම් ආයෝජනය කරන අවස්ථාවලදී, බරපතළ මූල්ය අලාභයන්ට ලක්වීමේ අවදානමක් පවතී.
එමෙන්ම, ඇතැම් ඩිජිටල් වත්කම් හුවමාරු වේදිකා නීතිවිරෝධී මූල්ය ගනුදෙනු, මුදල් විශුද්ධිකරණය සහ වෙනත් මූල්ය අපරාධ සඳහා අයුතු ලෙස භාවිත කළ හැකි වීම ද නියාමන ආයතනවල අවධානයට ලක්ව ඇති කරුණකි.
ඒ අනුව, නව තාක්ෂණයන් හඳුන්වාදීමේදී ඒවායේ පහසුකම් සහ ආර්ථික ප්රතිලාභ මෙන්ම පාරිභෝගිකයන්ට සහ සමස්ත මූල්ය පද්ධතියට ඇති විය හැකි අවදානම් ද සැලකිල්ලට ගැනීම අත්යවශ්ය වේ.
ආර්ථික ස්ථාවරත්වයෙන් ඔබ්බට තිරසර වර්ධනයක් අවශ්යයි
2022 වසරේ ඇති වූ දැඩි ආර්ථික අර්බුදයෙන් අනතුරුව ශ්රී ලංකාව සාර්ව ආර්ථික ස්ථාවරත්වය යථා තත්ත්වයට පත් කරගැනීමේ යම් ප්රගතියක් අත්කරගෙන තිබේ.
කෙසේ වෙතත්, එම ස්ථාවරත්වය පමණක් දිගුකාලීන ආර්ථික වර්ධනයක් සහතික නොකරන අතර, රටේ ඵලදායිතාව ඉහළ නැංවීම සහ ආයෝජන අවස්ථා පුළුල් කිරීම ද අවශ්ය වේ.
මෙවැනි පසුබිමක නව මූල්ය තාක්ෂණයන් ආර්ථික ක්රියාකාරකම් කාර්යක්ෂම කිරීමට සහ නව ව්යාපාරික අවස්ථා නිර්මාණය කිරීමට දායක විය හැකිය.
ශ්රී ලංකා මහ බැංකුවේ FinTech Regulatory Sandbox නියාමන පරීක්ෂණ ක්රමවේදය හරහා නව මූල්ය තාක්ෂණික විසඳුම් පාලිත පරිසරයක් තුළ පරීක්ෂා කිරීමට අවස්ථාව සලසා දී ඇත්තේ ද නවෝත්පාදනයන් දිරිමත් කරන අතරම ඒවායින් ඇති විය හැකි අවදානම් කළමනාකරණය කිරීමේ අරමුණිනි.
මෙම ක්රමවේදය මගින් නව තාක්ෂණයන් පුළුල් ලෙස හඳුන්වාදීමට පෙර ඒවායේ ක්රියාකාරීත්වය, ආරක්ෂාව සහ නියාමන අවශ්යතා පිළිබඳව ඇගයීමට අවස්ථාව සැලසේ.
කෙසේ වෙතත්, ප්රමාණවත් පාරිභෝගික ආරක්ෂණ ක්රමවේද, සයිබර් ආරක්ෂක නීති සහ මූල්ය සාක්ෂරතාව නොමැතිව ඩිජිටල් මූල්ය සේවා ව්යාප්ත වුවහොත්, එහි අවදානම් සාමාන්ය ජනතාව මත පැටවීමේ හැකියාව පවතී.
එවැනි තත්ත්වයකදී නව තාක්ෂණයන්හි ආර්ථික ප්රතිලාභ සීමිත ව්යාපාරික කණ්ඩායම් කිහිපයකට පමණක් හිමිවීමේ අවදානමක් ද ඇති විය හැකිය.
නවෝත්පාදනය සහ මූල්ය ආරක්ෂාව අතර සමබරතාව වැදගත්
ශ්රී ලංකාවේ ඩිජිටල් මූල්ය අනාගතය තීරණය කිරීමේදී නව තාක්ෂණයන් සඳහා අවස්ථා සලසා දීම සහ මූල්ය පද්ධතියේ ආරක්ෂාව තහවුරු කිරීම අතර නිසි සමබරතාවක් පවත්වාගැනීම අත්යවශ්ය වේ.
ඩිජිටල් ගෙවීම් ක්රම, මූල්ය සේවා වෙත ප්රවේශය සහ නව තාක්ෂණික විසඳුම් ප්රවර්ධනය කිරීමෙන් ආර්ථිකයට සැලකිය යුතු ප්රතිලාභ ලබාගත හැකි වුවද, එම ක්රියාවලිය ජාතික මුදල් ඒකකයේ ස්ථාවරත්වයට හෝ පාරිභෝගික ආරක්ෂාවට තර්ජනයක් නොවිය යුතුය.
එබැවින්, ඩිජිටල් මූල්ය ක්ෂේත්රයේ වර්ධනය සමඟ නීතිමය අධීක්ෂණය, සයිබර් ආරක්ෂාව, පාරිභෝගික අයිතිවාසිකම් සහ ජනතාවගේ මූල්ය දැනුවත්භාවය ද ශක්තිමත් කිරීම වැදගත් වේ.
මහ බැංකු අධිපතිවරයාගේ ප්රකාශයෙන් ඉස්මතු වන ප්රධාන කරුණ වන්නේ ශ්රී ලංකාව නව මූල්ය තාක්ෂණයන් ප්රතික්ෂේප කිරීම වෙනුවට, රුපියලේ භූමිකාව සහ රටේ මූල්ය ස්ථාවරත්වය ආරක්ෂා කරමින් එම තාක්ෂණයන් භාවිත කිරීමට අවශ්ය නියාමන පරිසරයක් ගොඩනැගිය යුතු බවයි.