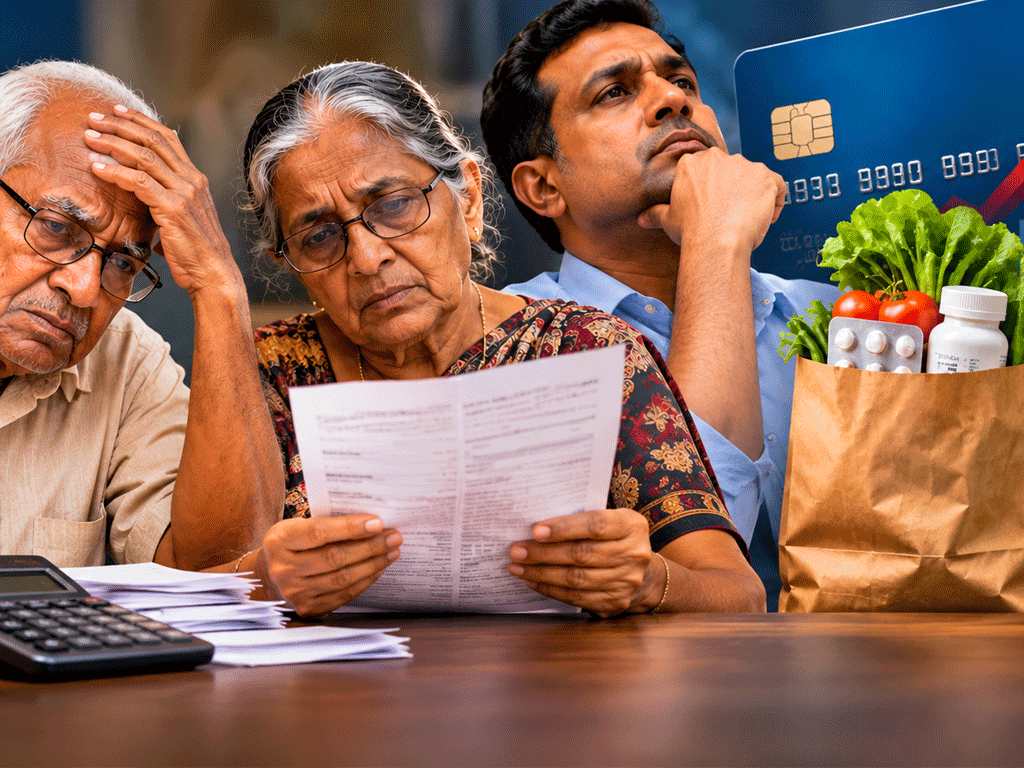
දශක ගණනාවක් රටේ ආර්ථිකයට බදු ආදායම් ලබා දෙමින් දායක වූ විශ්රාමිකයන් සහ මධ්යම පාන්තිකයන් අතරින් පිරිසකට අද එදිනෙදා ආහාරපාන සහ අත්යවශ්ය ඖෂධ මිලදී ගැනීමට පවා ක්රෙඩිට් කාඩ්පත් මත යැපීමට සිදුව තිබේ.
ඉහළ යන ජීවන වියදම, සීමිත ආදායම් සහ ණය ආපසු ගෙවීමේ අපහසුතා හමුවේ ඔවුන් මුහුණ දෙන මූල්ය පීඩනය, මෙරට සමාජ ආරක්ෂණ ක්රමවේදයේ ප්රමාණවත්භාවය පිළිබඳ පුළුල් සංවාදයක අවශ්යතාව මතු කරයි.
ජීවිත කාලය පුරා රට වෙනුවෙන් සිය මූල්ය වගකීම් ඉටු කළ පුරවැසියන් ආර්ථික අපහසුතාවට පත්වන අවස්ථාවලදී ඔවුන් ආරක්ෂා කිරීමට රාජ්යය සතු වැඩපිළිවෙළ කෙතරම් ප්රමාණවත්ද යන්න මෙහි ප්රධාන ගැටලුවකි.

ක්රෙඩිට් කාඩ් ණය බර රුපියල් බිලියන 215 ඉක්මවයි
ශ්රී ලංකා මහ බැංකුවේ දත්ත අනුව, 2026 සැප්තැම්බර් මාසය වන විට මෙරට සක්රීය ක්රෙඩිට් කාඩ්පත් සංඛ්යාව 2,319,794ක් දක්වා ඉහළ ගොස් තිබේ.
එම කාඩ්පත් සඳහා ගෙවීමට ඇති සමස්ත හිඟ ණය ප්රමාණය රුපියල් බිලියන 215.04කි. 2026 වසරේ මුල් මාස නවය තුළ පමණක් මෙම ණය ප්රමාණය රුපියල් බිලියන 25.33කින් වැඩි වී ඇත.
මෙම සංඛ්යාලේඛන ක්රෙඩිට් කාඩ් ණය ප්රමාණයේ වර්ධනය පෙන්නුම් කළද, එම ණය මුදල් වැය කර ඇති අරමුණු පිළිබඳ සෘජු තොරතුරු ඒවායින් අනාවරණය නොවේ.
කෙසේ වෙතත්, අත්යවශ්ය භාණ්ඩ හා සේවා සඳහා පවා ණය පහසුකම් භාවිත කිරීමට සිදුවන පවුල්වල මූල්ය තත්ත්වය සම්බන්ධයෙන් මෙම වර්ධනය අවධානය යොමු කළ යුතු කරුණකි.
සීමිත ආදායමකින් ජීවත් වන විශ්රාමිකයන්ගේ අර්බුදය
සේවයේ නිරත තරුණ පිරිස්වලට සාපේක්ෂව විශ්රාමික වැඩිහිටියන්ට අමතර ආදායම් මාර්ග සොයා ගැනීම පහසු නොවේ.
ස්ථාවර විශ්රාම වැටුපක් හෝ සීමිත ඉතිරිකිරීම් මත ජීවත් වන බොහෝ වැඩිහිටියන්ට ඉහළ යන වෛද්ය වියදම් සහ දෛනික ජීවන අවශ්යතා සපුරා ගැනීම අභියෝගයක් වී තිබේ.
විශේෂයෙන්ම අත්යවශ්ය ඖෂධ සහ ආහාරපාන මිලදී ගැනීම සඳහා ණය පහසුකම් භාවිත කරන විශ්රාමිකයන්ට, එම ණය නියමිත කාලයට ආපසු ගෙවීමට නොහැකි වීමෙන් තවත් ගැටලු රැසකට මුහුණ දීමට සිදුවිය හැකිය.
හිඟ ණය අයකර ගැනීම සඳහා බැංකුවලින් ලැබෙන දුරකථන ඇමතුම්, නීතිමය දැනුම්දීම් සහ නඩු පැවරීමේ අවදානම පිළිබඳ බිය ඔවුන්ගේ මානසික පීඩනය තවදුරටත් වැඩි කළ හැකිය.
මේ නිසා විශ්රාමිකයන්ගේ ණය ගැටලුව හුදෙක් බැංකු ගනුදෙනුවකට සීමා නොවී, ඔවුන්ගේ මානසික සුවතාව සහ සමාජ ආරක්ෂණය සම්බන්ධ ගැටලුවක් බවටද පත්වේ.
බදු බර දැරූ මධ්යම පන්තියට සහන හිමිවේද?
ආර්ථික අර්බුදයෙන් පසු රාජ්ය ආදායම ඉහළ නැංවීම සඳහා ක්රියාත්මක කළ ආදායම් බදු සහ එකතු කළ අගය මත බදු (VAT) ප්රතිපත්ති හමුවේ වැටුප් ලබන මධ්යම පාන්තිකයන්ටද සැලකිය යුතු මූල්ය බරක් දැරීමට සිදුවිය.
එවැනි පසුබිමක ආදායම අහිමි වීම, අත්යවශ්ය වියදම් ඉහළ යාම හෝ අනපේක්ෂිත වෛද්ය වියදම් හේතුවෙන් මධ්යම පාන්තික පවුලක් මූල්ය අර්බුදයකට ලක්වුවහොත්, ඔවුන්ට පවතින සහන ක්රමවේද යටතේ ආධාර ලබා ගැනීම අභියෝගයක් විය හැකිය.
විශේෂයෙන්ම සාම්ප්රදායික දරිද්රතා සහනාධාර වැඩසටහන් සඳහා සුදුසුකම් නොලබන, එහෙත් සැබෑ ආර්ථික අපහසුතාවට මුහුණ දෙන පිරිස් සඳහා වෙනම ආරක්ෂණ ක්රමවේදයක් අවශ්යද යන්න සලකා බැලිය යුතුව තිබේ.
ක්රෙඩිට් කාඩ්පත් සඳහා නව නියාමන මාර්ගෝපදේශ
මූල්ය පාරිභෝගිකයන්ගේ ආරක්ෂාව සම්බන්ධයෙන් ශ්රී ලංකා මහ බැංකුව 2023 මූල්ය පාරිභෝගික ආරක්ෂණ රෙගුලාසි යටතේ, 2026 සැප්තැම්බර් මාසයේදී ක්රෙඩිට් කාඩ්පත් මෙහෙයුම් පිළිබඳ නව මාර්ගෝපදේශයක් නිකුත් කර ඇති බව සඳහන් වේ.
එය 2026 අංක 01 දරන මාර්ගෝපදේශය (Guideline No. 01 of 2026) ලෙස හඳුන්වා දී තිබේ.
2027 ජනවාරි 01 වැනිදා සිට බලාත්මක වීමට නියමිත බව සඳහන් මෙම මාර්ගෝපදේශය යටතේ ප්රධාන පාරිභෝගික ආරක්ෂණ පියවර දෙකක් අවධාරණය කර ඇත.
* ණය සීමා ඉහළ නැංවීම: පාරිභෝගිකයාගේ ඉල්ලීමකින් තොරව ක්රෙඩිට් කාඩ්පතක ණය සීමාව ඉහළ නැංවීම තහනම් කිරීම.
* පොලී ගණනය කිරීම: ක්රෙඩිට් කාඩ්පත් පොලී ගණනය කිරීම විනිවිදභාවයෙන් සිදු කිරීම අනිවාර්ය කිරීම.
මෙවැනි නියාමන පියවර මගින් පාරිභෝගිකයන් අනවශ්ය ණය බරකට නිරාවරණය වීම අවම කිරීමටත්, බැංකු සහ පාරිභෝගිකයන් අතර මූල්ය ගනුදෙනුවල පැහැදිලිභාවය වැඩි කිරීමටත් හැකිවනු ඇතැයි අපේක්ෂා කෙරේ.
ණය ප්රතිව්යුහගත කිරීම සහ ස්වාධීන උපදේශන සේවා
වාණිජ බැංකුවලට ලබාදුන් ණය ආපසු අයකර ගැනීමට නීතිමය අයිතියක් තිබේ. එහෙත් ණය අයකර ගැනීමේ ක්රියාවලිය මානුෂීය සහ වගකීම්සහගත අයුරින් ක්රියාත්මක විය යුතු බවට ස්වාධීන ආර්ථික නිරීක්ෂකයන්ගේ අවධානය යොමු වී ඇත.
විශේෂයෙන්ම සැබෑ ආර්ථික අපහසුතාවට මුහුණ දෙන විශ්රාමිකයන්ට තම ණය පහසු වාරික යටතේ ආපසු ගෙවිය හැකි පරිදි ප්රතිව්යුහගත කර ගැනීමට අවස්ථාව සැලසීම වැදගත් යෝජනාවකි.
ඒ සඳහා රජය, ශ්රී ලංකා මහ බැංකුව සහ වාණිජ බැංකු අතර සම්බන්ධීකරණ වැඩපිළිවෙළක් සකස් කිරීමේ අවශ්යතාවද පෙන්වා දී තිබේ.
මීට අමතරව, ස්වාධීන ණය උපදේශන සේවා (Independent Debt Counselling) ස්ථාපිත කිරීම සහ මූල්ය ඔම්බුඩ්ස්මන්වරයාගේ සහාය සංකීර්ණ ක්රියාපටිපාටිවලින් තොරව වැඩිහිටියන්ට ලබාගත හැකි පරිදි පහසුකම් පුළුල් කිරීමද යෝජිත විසඳුම් අතර වේ.
සමාජ ආරක්ෂණයේ ප්රමාණවත්භාවය පාර්ලිමේන්තුවේ අවධානයට
විශ්රාමික බදු ගෙවන්නන් සහ මධ්යම පාන්තිකයන් මුහුණ දෙන මූල්ය පීඩනය සැලකිල්ලට ගනිමින්, වත්මන් සමාජ ආරක්ෂණ ක්රමවේදය ඔවුන්ගේ අවශ්යතා සපුරාලීමට ප්රමාණවත්ද යන්න පාර්ලිමේන්තුව විසින් සොයා බැලිය යුතු බවටද යෝජනා වී තිබේ.
දරිද්රතා සහනාධාර සඳහා සුදුසුකම් නොලබන නමුත් ණය බර හේතුවෙන් අත්යවශ්ය ජීවන වියදම් පියවා ගැනීමට අපහසු පවුල් හඳුනා ගැනීම මෙහිදී විශේෂ වැදගත්කමක් ගනී.
දළ දේශීය නිෂ්පාදිතයේ වර්ධනය හෝ බැංකුවල ලාභදායීත්වය පමණක් පදනම් කරගෙන රටක ආර්ථික ප්රගතිය තක්සේරු කළ නොහැකි බවටද ආර්ථික විශ්ලේෂණයේදී අවධානය යොමු කෙරේ.
ජීවිත කාලය පුරා රටේ ආර්ථිකයට දායක වූ පුරවැසියන්ට විශ්රාම දිවියේදී අත්යවශ්ය අවශ්යතා සපුරා ගැනීමට පවා ණය වීමට සිදුවන්නේ නම්, ආර්ථික වර්ධනයේ ප්රතිලාභ සමාජයේ විවිධ පිරිස් අතර බෙදී යන ආකාරය පිළිබඳවද විමසා බැලීම අවශ්ය වේ.
එබැවින් ක්රෙඩිට් කාඩ් ණය බර ඉහළ යාම බැංකු ක්ෂේත්රයේ සංඛ්යාලේඛනවලට පමණක් සීමා නොකර, විශ්රාමිකයන්ගේ සහ මධ්යම පාන්තිකයන්ගේ මූල්ය ආරක්ෂාව සම්බන්ධ ප්රතිපත්තිමය ගැටලුවක් ලෙස සලකා බැලීම රජය සහ නියාමන ආයතන හමුවේ ඇති වගකීමකි.