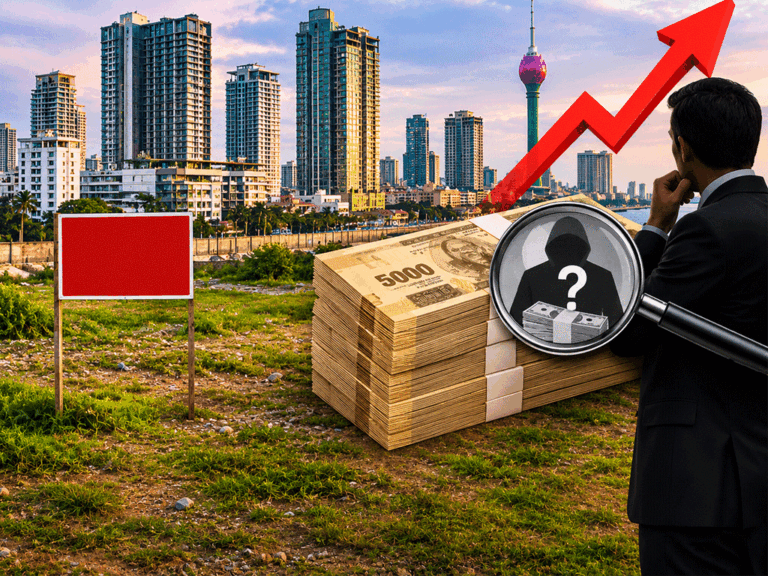
කොළඹ දිස්ත්රික්කයේ ඉඩම්, නිවාස සහ සුඛෝපභෝගී මහල් නිවාසවල මිල ගණන් ශීඝ්රයෙන් ඉහළ යාමත් සමඟ මෙරට දේපළ වෙළෙඳපොළ තුළ සිදුවන මහා පරිමාණ මුදල් ගනුදෙනුවල විනිවිදභාවය පිළිබඳව අවධානය යොමු වී තිබේ.
ශ්රී ලංකා මහ බැංකුවේ 2026 මූල්ය පද්ධති ස්ථායිතා සමාලෝචනයට අනුව, කොළඹ දිස්ත්රික්කයේ දේපළ විකුණුම් මිල දර්ශක 2019 වසරෙන් පසු වාර්තා වූ ඉහළම මට්ටම් කරා පැමිණ ඇති බව සඳහන් වේ.
ඉදිකිරීම් පිරිවැය ඉහළ යාම, දේපළ සඳහා පවතින ඉල්ලුම වර්ධනය වීම සහ ලිහිල් මූල්ය ප්රතිපත්ති මෙම මිල ඉහළ යාමට බලපා ඇති ප්රධාන සාධක ලෙස හඳුනාගෙන තිබේ.

දේපළ ක්ෂේත්රයට රුපියල් ට්රිලියන දෙකකට ආසන්න ණය
මෙරට බැංකු පද්ධතිය දේපළ ක්ෂේත්රයට ලබා දී ඇති ණය ප්රමාණය රුපියල් ට්රිලියන දෙකකට ආසන්න වී ඇති අතර, එය සමස්ත බැංකු ණය සහ අත්තිකාරම්වලින් සියයට 13.7ක් පමණ වන බව වාර්තා වේ.
එම ණය මුදල්වලින් සියයට 80කට වැඩි ප්රමාණයක් නේවාසික නිවාස සහ පදිංචි අවශ්යතා සඳහා යොමු වී තිබීම විශේෂත්වයකි.
ආර්ථිකය යථා තත්ත්වයට පත්වීමත් සමඟ දේපළ ක්ෂේත්රයේ ආයෝජන ක්රියාකාරකම් වර්ධනය වීම ධනාත්මක ප්රවණතාවක් වුවද, මහා පරිමාණ දේපළ ගනුදෙනු සඳහා යොදාගන්නා මුදල්වල සැබෑ මූලාශ්ර පිළිබඳව ප්රමාණවත් විනිවිදභාවයක් පවත්වා ගැනීම වැදගත් බව මූල්ය ක්ෂේත්රයේ අවධානයට ලක්ව තිබේ.
දේපළ වෙළෙඳපොළ හරහා කළු සල්ලි සුදු කිරීමේ අවදානමක්?
ජාත්යන්තර මූල්ය නිරීක්ෂණ ආයතන පෙන්වා දෙන පරිදි, දේපළ වෙළෙඳපොළ මුදල් විශුද්ධිකරණය සඳහා අවභාවිත කළ හැකි ක්ෂේත්රයකි.
සංකීර්ණ සමාගම් ව්යුහයන්, අතරමැදි පාර්ශ්වයන් සහ තෙවන පාර්ශ්ව මූල්ය සැපයුම් හරහා නීතිවිරෝධී මුදල් දේපළ ආයෝජනවලට යොමු කිරීමේ අවදානමක් පවතී.
කෙසේ වෙතත්, ශ්රී ලංකාවේ දේපළ මිල ඉහළ යාම මුදල් විශුද්ධිකරණය හේතුවෙන් සිදුවන බවට හෝ ප්රමුඛ දේපළ සංවර්ධකයන් එවැනි ක්රියාවලට සම්බන්ධ බවට මහ බැංකු වාර්තාව මගින් සෘජු නිගමනයක් ඉදිරිපත් කර නොමැත.
එබැවින් දේපළ මිල ඉහළ යාම පමණක් පදනම් කරගෙන නීතිවිරෝධී මුදල් ගනුදෙනු සිදුවන බව නිගමනය කළ නොහැකි අතර, එවැනි අවදානම් හඳුනා ගැනීම සඳහා විධිමත් මූල්ය නිරීක්ෂණයක් අවශ්ය වේ.
බැංකු පද්ධතියටත් අවදානමක්
දේපළ ක්ෂේත්රයට ලබා දී ඇති ණය අතරින් තුන්වන අදියරේ ණය (Stage 3 Loans) අනුපාතය සියයට 10.4ක් ලෙස වාර්තා වන අතර, එය සමස්ත බැංකු පද්ධතියේ සියයට 9.1ක අනුපාතයට වඩා ඉහළ අගයකි.
ඉදිකිරීම් ක්ෂේත්රයට සම්බන්ධ සුළු හා මධ්ය පරිමාණ ව්යාපාරවල මෙම ණය අනුපාතය සියයට 20 ඉක්මවා තිබීමද අවධානයට ලක්විය යුතු කරුණකි.
ඉදිරියේදී දේපළ මිල ගණන් සැලකිය යුතු ලෙස පහත වැටුණහොත්, බැංකු ණය සඳහා ඇපයට තබා ඇති දේපළවල වටිනාකම අඩුවීමෙන් මූල්ය ආයතනවලට අමතර අවදානම් ඇති විය හැකිය.
මුදල් ගලා එන්නේ කොතැනින්ද?
මෙවැනි පසුබිමක දේපළ ගනුදෙනුවල සැබෑ ප්රතිලාභී හිමිකරුවන් හඳුනා ගැනීම, විශාල ආයෝජන සඳහා යොදාගන්නා මුදල්වල මූලාශ්ර තහවුරු කිරීම සහ සැකකටයුතු ගනුදෙනු නිරීක්ෂණය කිරීම වැදගත් වී තිබේ.
ඒ සඳහා ශ්රී ලංකා මහ බැංකුවේ මූල්ය බුද්ධි ඒකකය, දේශීය ආදායම් දෙපාර්තමේන්තුව සහ සමාගම් රෙජිස්ට්රාර් කාර්යාලය අතර තොරතුරු හුවමාරුව හා නියාමන සම්බන්ධීකරණය ශක්තිමත් කිරීමේ අවශ්යතාවද මතුව තිබේ.
කොළඹ දේපළ වෙළෙඳපොළේ වර්ධනය ආර්ථික ප්රකෘතියේ සලකුණක් විය හැකි නමුත්, එම වර්ධනය දිගුකාලීනව ස්ථාවරව පවත්වා ගැනීමට නම් ආයෝජනවල විනිවිදභාවය සහ බැංකු පද්ධතියේ ආරක්ෂාව තහවුරු කිරීම අත්යවශ්ය වේ.