දේශීය වෙළඳපොළට ප්රවේශ වීම, බදු සහන සහ පාරිසරික වගකීම් සම්බන්ධයෙන් මතු වූ ගැටලු හමුවේ ඇමෙරිකානු ඩොලර් බිලියන 3.7ක යෝජිත ආයෝජනය නැවතත් දැඩි පරීක්ෂාවට ලක්ව ඇති අතර, ඒ පිළිබඳ අවසාන අමාත්ය මණ්ඩල තීරණය තවමත් තහවුරු වී නොමැත.
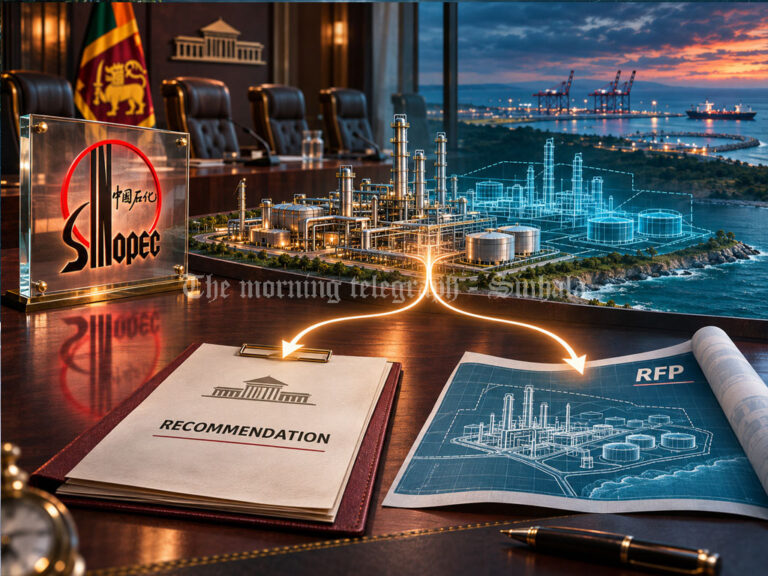
හම්බන්තොට, චීනයේ සිනොපෙක් (Sinopec) තෙල් පිරිපහදු ව්යාපෘතියේ අනාගතය නැවතත් දැඩි පරීක්ෂාවට ලක්ව ඇත්තේ, පවතින ව්යාපෘති එකඟතාවය අහෝසි කර අලුතින් ආයෝජන යෝජනා කැඳවන ලෙස අමාත්ය මණ්ඩලය විසින් පත්කරන ලද සාකච්ඡා කමිටුවක් නිර්දේශ කර ඇති බවට පළවන වාර්තා හමුවේය.
සාමාන්යයෙන් ඇමෙරිකානු ඩොලර් බිලියන 3.7ක් ලෙස අගය කර ඇති මෙම යෝජිත සංවර්ධන ව්යාපෘතිය, ශ්රී ලංකා ඉතිහාසයේ විශාලතම සෘජු විදේශ ආයෝජන කැපවීමක් ලෙස ප්රචාරය කර තිබුණි.
වාර්තාගත කමිටු නිර්දේශ සමග ඇති තොරතුරුවලට අනුව, දේශීය ඉන්ධන අලෙවිය, පුළුල් බදු සහන සහ පාරිසරික යටිතල පහසුකම් වගකීම් පිළිබඳ මතු වූ ගැටලු, සාකච්ඡා වටවලදී ඉල්ලා සිටි කොන්දේසි මත ව්යාපෘතිය ඉදිරියට නොගෙන යාමට නිර්දේශ කිරීමට හේතු වී ඇත.
කෙසේ වෙතත්, අමාත්ය මණ්ඩලය විසින් පත්කරන ලද කමිටුවකින් ලැබෙන නිර්දේශයක් පමණක් අමාත්ය මණ්ඩලය විසින් ගනු ලැබූ තීරණයක් ලෙස සැලකිය නොහැක.
මෙම සමාලෝචනය සිදුකරන අවස්ථාව වන විටත්, සිනොපෙක් ව්යාපෘතිය අහෝසි කිරීම තහවුරු කෙරෙන නිල අමාත්ය මණ්ඩල ප්රකාශයක් ස්වාධීනව තහවුරු වී නොමැත.

නව යෝජනා කැඳවන ලෙස කමිටුව නිර්දේශ කර ඇති බවට වාර්තා වේ
හම්බන්තොට යෝජිත පිරිපහදු එකඟතාවයන් පරීක්ෂා කළ අමාත්ය මණ්ඩලය විසින් පත්කරන ලද සාකච්ඡා කමිටුව (CANC) සහ ව්යාපෘති කමිටුව (PC) ප්රධාන ක්රියාමාර්ග දෙකක් නිර්දේශ කර ඇති බව වාර්තා වේ.
- පවතින ව්යාපෘති අනුමැතිය අත්හිටුවීම: හම්බන්තොට ප්රදේශයේ අපනයන අරමුණු කරගත් ඛනිජ තෙල් පිරිපහදුවක් සහ ඊට අදාළ නිෂ්පාදන සැකසුම් මධ්යස්ථානයක් පිහිටුවීම සඳහා China Petroleum & Chemical Corporation (සිනොපෙක්) සමාගම වෙත 2023 නොවැම්බර් 27 වැනි දින අමාත්ය මණ්ඩලය විසින් ලබාදී තිබූ අනුමැතිය පසෙක තැබීමට කමිටු යෝජනා කර ඇති බව පැවසේ.
- අලුතින් යෝජනා කැඳවීම (RFP) ආරම්භ කිරීම: හම්බන්තොට ප්රදේශයේ අපනයන අරමුණු කරගත් පිරිපහදුවක් සහ අදාළ සැකසුම් පහසුකම් සඳහා යෝජනා ආකර්ෂණය කරගැනීමට නව, තරගකාරී ප්රසම්පාදන ක්රියාවලියක් ආරම්භ කිරීමට කමිටු නිර්දේශ කර ඇති බව වාර්තා වේ.
සපයා ඇති වාර්තාවේ දැක්වෙන ලේඛනය මගින් බී.කේ. ප්රභාත් චන්ද්රකීර්ති, මහාචාර්ය කේ.ටී.එම්. උදයංග හේමපාල සහ ඒ.කේ.ඩී.ඩී.ඩී. අරන්දර යන මහත්වරුන් මෙම නිර්දේශයට සම්බන්ධ සාමාජිකයන් ලෙස හඳුනාගෙන ඇත.
සම්පූර්ණ කමිටු වාර්තාව, එහි අත්සන් සහ නිර්දේශවල නිශ්චිත වචන භාවිතය නිල ලේඛනය සමග සැසඳීමෙන් තහවුරු කරගත යුතුව ඇත.
අමාත්ය මණ්ඩලය විසින් මෙම නිර්දේශය පිළිගතහොත්, එය ක්රියාත්මක කිරීම පිළිබඳව දිගින් දිගටම විශ්වාසය පළ කර තිබියදී පවා සාකච්ඡා මට්ටමේ පැවැති ව්යාපෘතියක අනාගතය සැලකිය යුතු ලෙස වෙනස් කිරීමට ඉඩ ඇත.
දේශීය ඉන්ධන වෙළඳපොළට ප්රවේශ වීම ප්රධාන මතභේදයක් ලෙස පවතී
පිරිපහදුව සම්බන්ධයෙන් පැවැති ප්රධානතම එකඟ නොවීමක් වූයේ සිනොපෙක් සමාගමට ශ්රී ලංකාව තුළ අලෙවි කිරීමට ඉඩදෙන පිරිපහදු කළ ඛනිජ තෙල් නිෂ්පාදන ප්රමාණය පිළිබඳවයි.
මෙම ව්යාපෘතිය මුලින්ම සකස් කර තිබුණේ ප්රධාන වශයෙන් අපනයනය අරමුණු කරගත් සංවර්ධනයක් ලෙසය.
ටෙන්ඩර් රාමුව යටතේ, දේශීය අලෙවිය සාමාන්යයෙන් පිරිපහදුවේ මුළු නිෂ්පාදනයෙන් 20%කට සීමා වී තිබූ අතර ඉතිරි නිෂ්පාදනය අපනයනය සඳහා වෙන් කර තිබුණි.
නමුත් පසුව පැවැති සාකච්ඡාවලදී දේශීය වෙළඳපොළට වැඩි ප්රවේශයක් ලබාදෙන ලෙස ඉල්ලීම් ඇතුළත් වූ බව වාර්තා වේ.
සපයා ඇති වාර්තාවට අනුව, සිනොපෙක් සමාගම තමන් පිරිපහදු කරන නිෂ්පාදනවලින් 40%ක් දක්වා ප්රමාණයක් දේශීයව අලෙවි කිරීමට පූර්ණ අවසර ඉල්ලා ඇත.
එවැනි වෙනසක් ශ්රී ලංකාවේ ඉන්ධන වෙළඳපොළට වැදගත් බලපෑමක් ඇති කරනු ඇත.
යෝජිත පිරිපහදුව දිනකට බොරතෙල් පීප්ප 200,000ක පමණ සැකසුම් ධාරිතාවයකින් යුක්ත ලෙස විස්තර කර ඇති අතර, එය දැනට පවතින රාජ්ය හිමිකාරීත්වය සහිත සපුගස්කන්ද පිරිපහදුවේ ධාරිතාවට වඩා බෙහෙවින් වැඩිය.
දේශීය වෙළඳපොළට වැඩි ප්රවේශයක් ලැබීම මගින් ලංකා ඛනිජ තෙල් නීතිගත සංස්ථාව (CPC) සහ අනෙකුත් ඉන්ධන සැපයුම්කරුවන් සමග පවතින තරගකාරිත්වය දැඩි විය හැක.
එසේම දේශීය පිරිපහදු ධාරිතාව යාවත්කාලීන කිරීමට රජය සතුව ඇති සැලසුම්වලට පදනම් වූ මූල්ය අනුමානයන්ටද එය බලපෑම් කළ හැක.
කෙසේ වෙතත්, තරගකාරිත්වයක් ඇති වූ පමණින්ම ලංකා ඛනිජ තෙල් නීතිගත සංස්ථාව මූල්යමය වශයෙන් අකර්මන්ය වන බව ස්වයංක්රීයව තහවුරු නොවේ. එවැනි නිගමනයකට පැමිණීමට නිෂ්පාදන පිරිවැය, වෙළඳපොළ ඉල්ලුම, මිල නියම කිරීමේ ක්රමවේද සහ පිරිපහදුවේ යෝජිත අලෙවි ප්රමාණයන් පිළිබඳ සවිස්තරාත්මක තක්සේරුවක් අවශ්ය වේ.
දේශීය වෙළඳපොළට ප්රවේශ වීම සම්බන්ධයෙන් පැවැති එකඟ නොවීම්, ව්යාපෘතිය අවසන් කිරීම ප්රමාද වීමට බලපෑ සාධක අතර වූ බව රජයේ නිලධාරීන් මීට පෙරද ප්රකාශ කර තිබුණි.
එම එකඟ නොවීම් පසුව නිරාකරණය කරගත්තේ ද යන්න පිළිබඳවද වාර්තාවල වෙනස්කම් දක්නට ලැබුණි.
බදු සහන මගින් මූල්යමය ගැටලු මතු කරයි
යෝජිත බදු සහන යනු සාකච්ඡාවල පැවැති තවත් එක් වැදගත් ක්ෂේත්රයකි.
සපයා ඇති කමිටු වාර්තාවේ වසර 35ක ආයතනික ආදායම් බදු නිදහස් කිරීමක් සහ අතිරේක බදු සහන ඉල්ලා ඇති බවට සඳහන් වේ.
එම නිශ්චිත කාලසීමාව නිල කමිටු ලේඛනයකින් ස්වාධීනව තහවුරු කරගෙන නොමැත.
රජයේ නියෝජිතයන්ගේ ප්රකාශ ඇතුළත් පූර්ව වාර්තාවල සඳහන් වූයේ වසර 25ක බදු සහන කාලයක් පිළිබඳව සාකච්ඡා වූ බවයි.
ප්රධාන ආයෝජනයක මූල්යමය ප්රතිවිපාක රඳා පවතින්නේ ඉල්ලා සිටින නිශ්චිත සහන, ව්යාපෘතියේ ලාභදායීතාවය සහ රජයට ලබාගත හැකිව තිබූ බදු ආදායම මත වන බැවින් මෙම වෙනස ඉතා වැදගත් වේ.
ශ්රී ලංකාවේ ආර්ථික ප්රතිසංස්කරණ වැඩසටහන මගින් රජයේ ආදායම ශක්තිමත් කිරීම සහ බදු ප්රතිපත්තියේ වැඩි ස්ථාවරත්වයක් පවත්වා ගැනීම සඳහා විශාල අවධානයක් යොමුකර ඇත.
එබැවින් තනි ආයෝජකයන්ට ලබාදෙන විශේෂ සහන මගින් මූල්යමය සාධාරණත්වය, තරගකාරිත්වය සහ ජාත්යන්තර මූල්ය අරමුදල (IMF) සමග ඇති වැඩසටහන යටතේ රටේ කැපවීම් පිළිබඳව ප්රශ්න මතුකළ හැක.
එමෙන්ම, පිරිපහදු ව්යාපෘතියක ආර්ථික වටිනාකම බදු නිදහස් කිරීම් පමණක් සැලකිල්ලට ගනිමින් තක්සේරු කළ නොහැක.
සම්පූර්ණ තක්සේරුවකදී ආයෝජන පිරිවැය, රැකියා උත්පාදනය, අපනයන ආදායම, තාක්ෂණය හුවමාරුව, යටිතල පහසුකම් සංවර්ධනය සහ ව්යාපෘතියට අදාළ ඕනෑම රජයේ වගකීමක් පිළිබඳවද අවධානය යොමුකළ යුතුය.
අහිමි වන ආදායම පිළිබඳ විශ්වාසදායක ඇස්තමේන්තුවක් ලබාගැනීමට පෙර, සිනොපෙක් සමාගම ඉල්ලා ඇති බව කියන සහනවල මූල්යමය බලපෑම පිළිබඳ සවිස්තරාත්මක තක්සේරුවක් අවශ්ය වේ.
පාරිසරික සහ ජල සැපයුම් පිළිබඳ ප්රශ්න
යෝජිත පිරිපහදුව මගින් හම්බන්තොට ප්රදේශයේ ජල ප්රභවයන්ගේ පැවැත්ම සහ පාරිසරික යටිතල පහසුකම් පිළිබඳවද ප්රශ්න මතුකර ඇත.
විශාල ඛනිජ තෙල් පිරිපහදු සඳහා සිසිලනය, සැකසුම් සහ අනෙකුත් කාර්මික කටයුතු වෙනුවෙන් අධික ජල ප්රමාණයක් අවශ්ය වේ.
සපයා ඇති වාර්තාවේ චෝදනා කරන්නේ පාරිසරික තක්සේරු අවශ්යතා සහ මුහුදු ජලය කරදියේ සිට මිහිරි ජලය බවට පත්කිරීමේ (desalination) යටිතල පහසුකම් සංවර්ධනය කිරීමේ වගකීම සම්බන්ධයෙන් ව්යාපෘති සාකච්ඡාවලදී විරෝධතා එල්ල වූ බවයි.
සිනොපෙක් සමාගම විධිමත් පාරිසරික බලපෑම් තක්සේරුවක් (EIA) ඉදිරිපත් කර නොමැති බවත්, මුහුදු ජල පිරිපහදු යන්ත්රයක් ඉදිකිරීමේ වගකීම භාරගැනීමට විරුද්ධ වූ බවත් එහි වැඩිදුරටත් සඳහන් වේ.
එම නිශ්චිත චෝදනා නිල රෙගුලාසි සහ ව්යාපෘති වාර්තා සමග සසඳා තහවුරු කරගත යුතුව ඇත.
සාකච්ඡාවල යම් අදියරෙකදී පාරිසරික බලපෑම් තක්සේරුවක් නොමැති වීම පමණක්, නීතිය උල්ලංඝනය කිරීමක් ලෙස ස්වයංක්රීයව තහවුරු නොවේ. ඊට අදාළ වන අනුමැති අදියර සහ ව්යවස්ථාපිත අවශ්යතා පරීක්ෂා කළ යුතුය.
කෙසේ වෙතත්, ඕනෑම අවසාන ව්යාපෘති එකඟතාවයකදී පාරිසරික ආරක්ෂණයන්, කාර්මික ජලය තිරසාර ලෙස සැපයීම සහ අවට ප්රජාවන්ට සිදුවිය හැකි බලපෑම් පිළිබඳව අවධානය යොමුකළ යුතුය.
අත්යවශ්ය සහායක යටිතල පහසුකම් සඳහා මුදල් යෙදවීමේ සහ ක්රියාත්මක කිරීමේ වගකීමද පැහැදිලිව වෙන්කර දිය යුතුය.
මෙවැනි විශාල මට්ටමේ සංවර්ධනයක දිගුකාලීන පිරිවැය සහ ප්රතිලාභ තක්සේරු කිරීමේදී එවැනි වගකීම් ප්රධාන තැනක් ගනී.
සපුගස්කන්ද පිරිපහදුව ප්රසාරණය කිරීම විකල්ප ප්රමුඛතාවයක් ලබාදෙයි
මෙම ආන්දෝලනය මගින් සපුගස්කන්ද තෙල් පිරිපහදුව යාවත්කාලීන කිරීමට සහ ප්රසාරණය කිරීමට රජය සතුව ඇති සැලසුම් කෙරෙහි නැවතත් අවධානය යොමුකර ඇත.
යෝජිත සිනොපෙක් ව්යාපෘතිය මෙන් නොව, සපුගස්කන්ද යනු ලංකා ඛනිජ තෙල් නීතිගත සංස්ථාව මගින් ක්රියාත්මක කරනු ලබන දැනට පවතින රාජ්ය හිමිකාරීත්වය සහිත පහසුකමකි.
එහි පිරිපහදු ධාරිතාව වැඩිදියුණු කිරීමේ සැලසුම් ඉදිරිපත් කර ඇත්තේ ආනයනික පිරිපහදු කළ ඛනිජ තෙල් නිෂ්පාදන මත ඇති රැඳියාව අඩුකිරීමේ සහ දේශීය බලශක්ති ආරක්ෂාව ශක්තිමත් කිරීමේ මාධ්යයක් ලෙසය.
බොරතෙල් ආනයනයේ ආර්ථික විද්යාව, පිරිපහදු මෙහෙයුම් සහ නිෂ්පාදන ඉල්ලුමට යටත්ව, දේශීය පිරිපහදු ධාරිතාව වැඩිවීම මගින් ශ්රී ලංකාවට තමන්ගේ ඛනිජ තෙල් අවශ්යතාවයෙන් වැඩි ප්රමාණයක් දේශීයව පිරිපහදු කිරීමට ඉඩ සැලසෙනු ඇත.
එවැනි ප්රසාරණයක් මගින් දේශීය ඛනිජ තෙල් සැපයුම් දාමය තුළ වැඩි වටිනාකමක් රඳවා ගැනීමටද අවස්ථාව උදා විය හැක.
කෙසේ වෙතත්, සපුගස්කන්ද ප්රසාරණය සහ හම්බන්තොට ව්යාපෘතිය සෘජු විකල්පයන් නොවේ.
ඒවායේ යෝජිත ධාරිතාවන්, හිමිකාරීත්ව ව්යුහයන්, වෙළඳපොළවල්, මුදල් යෙදවීමේ ක්රමවේද සහ වාණිජමය අරමුණු එකිනෙකට බෙහෙවින් වෙනස් වේ.
ප්රධාන වශයෙන් අපනයනය සඳහා සකස් කළ පිරිපහදුවක් මගින් විදේශ විනිමය ආදායමක් සහ කාර්මික ආයෝජනයක් ලබාදිය හැකි අතර, නවීකරණය කරන ලද දේශීය පිරිපහදුවකට වෙනස් ජාතික බලශක්ති අරමුණු ඉටුකළ හැක.
එබැවින් ප්රධාන ප්රතිපත්තිමය ප්රශ්නය වන්නේ, මහජන සුභසිද්ධියට හානි වන මූල්ය හෝ වාණිජ කොන්දේසිවලට යටත් නොවී ශ්රී ලංකාවට තමන්ගේ පිරිපහදු ධාරිතාව වර්ධනය කරගත හැක්කේ කෙසේද යන්නයි.
මෙයින් චීනයෙන් ඉවතට යාමේ සංඥාවක් පෙන්නුම් කරන්නේද?
වාර්තා වී ඇති මෙම නිර්දේශය මගින් ශ්රී ලංකාව චීනය ආර්ථික සහකරුවෙකු ලෙස අතහැරීමට තීරණය කර ඇති බවට කෙරෙන ප්රකාශ, දැනට පවතින සාක්ෂිවලට වඩා එහා ගිය ඒවා වේ.
සිනොපෙක් ව්යාපෘතිය යනු වෙළඳ, යටිතල පහසුකම් සහ මූල්ය සහයෝගීතාවයෙන් යුත් පුළුල් ආර්ථික සබඳතාවයක් තුළ ඇති එක් යෝජිත ආයෝජනයක් පමණි.
යම් නිශ්චිත වාණිජ එකඟතාවයක් නැවත සාකච්ඡා කිරීමට හෝ අත්හිටුවීමට ගන්නා තීරණයකින් ශ්රී ලංකාවේ සමස්ත විදේශ ප්රතිපත්තියේ වෙනසක් පෙන්නුම් කරන්නේ නැත.
යෝජිත වාණිජ කොන්දේසි, මූල්යමය කැපවීම් හෝ ව්යාපෘති අවශ්යතා පිළිගත නොහැකි වූ විට ආණ්ඩු විසින් මෙවැනි විශාල ආයෝජන නැවත සලකා බැලීම සාමාන්ය දෙයකි.
අදාළ ප්රශ්නය වන්නේ යෝජිත පිරිපහදුව මගින් ශ්රී ලංකාවේ අයිතිවාසිකම් ආරක්ෂා වන කොන්දේසි යටතේ ප්රමාණවත් ආර්ථික ප්රතිලාභයක් ලබාදෙන්නේද යන්නයි.
ඕනෑම අවසාන තීරණයක්, භූ-දේශපාලනික වෙනස්වීමක් ලෙස ස්වයංක්රීයව අර්ථ නිරූපණය කරනවාට වඩා, ව්යාපෘතියේ වාණිජ හා රෙගුලාසිමය සුදුසුකම් මත පදනම්ව ඇගයීමට ලක්කළ යුතුය.
අනාගතය තීරණය කරන්නේ අමාත්ය මණ්ඩල තීරණයයි
වාර්තා වී ඇති කමිටු නිර්දේශ මගින් හම්බන්තොට පිරිපහදුව සම්බන්ධයෙන් පැවැති දීර්ඝ කාලීන සාකච්ඡා කෙරෙහි වැඩි අවධානයක් යොමුකර ඇත.
පවතින එකඟතාවය අත්හිටුවීමට සහ නව යෝජනා කැඳවීමට ඇති නිර්දේශය අමාත්ය මණ්ඩලය විසින් පිළිගතහොත්, සංශෝධිත ප්රසම්පාදන ක්රියාවලිය සකස් වන්නේ කෙසේද යන්න සහ අනාගත සාකච්ඡා පාලනය වන්නේ කුමන ආරක්ෂණයන් යටතේද යන්න රජය විසින් පැහැදිලි කළ යුතුවේ.
සිනොපෙක් සමාගම සමග සාකච්ඡා තවදුරටත් ඉදිරියට යන්නේ නම්, දේශීය වෙළඳපොළ ප්රවේශය, බදු සහන, පාරිසරික අනුමැතීන් සහ යටිතල පහසුකම් වගකීම් පිළිබඳව පැහැදිලි බවක් තිබිය යුතුය.
මෙම ඕනෑම මගක් මගින් ශ්රී ලංකාවේ ආයෝජන කීර්තිනාමයට, බලශක්ති උපායමාර්ගයට සහ මූල්ය තත්ත්වයට බලපෑම් ඇතිවේ.
විශාල විදේශ ආයෝජනයක ඇති වියහැකි ප්රතිලාභ සහ සාධාරණ තරගකාරිත්වය, තිරසාර රජයේ මුදල් පාලනය සහ විශ්වාසදායක රෙගුලාසිමය අධීක්ෂණය සඳහා ඇති අවශ්යතාවය අතර රජය විසින් සමබරතාවයක් පවත්වා ගත යුතුය.
අධිකාරී අමාත්ය මණ්ඩල තීරණයක් තහවුරු වන තෙක්, මෙම ව්යාපෘතිය අනිවාර්යයෙන්ම අවසන් කරන ලද එකඟතාවයක් ලෙස දැක්වීමට වඩා, අහෝසි කිරීම සඳහා නිර්දේශයක් එල්ල වී ඇති එකක් ලෙස විස්තර කළ යුතුය.
මූලාශ්රය: ශ්රී ලංකා ලීඩර් (Sri Lanka Leader)